วางแผนการเงินก็เหมือนการวางแผนไปเที่ยว หากเรามีตารางเวลาที่ชัดเจนว่าจะไปเที่ยวชมจุดใดบ้าง เลือกจุดแวะเที่ยวให้สอดคล้องกับการเดินทาง ประมาณการเวลาได้พอดี เลือกวิธีการเดินทางที่เหมาะสม รวมถึงคาดการณ์ค่าใช้จ่ายได้ใกล้เคียง ก็จะทำให้ทริปการเดินทางนั้นเต็มไปได้ความสุขและสนุกสนาน
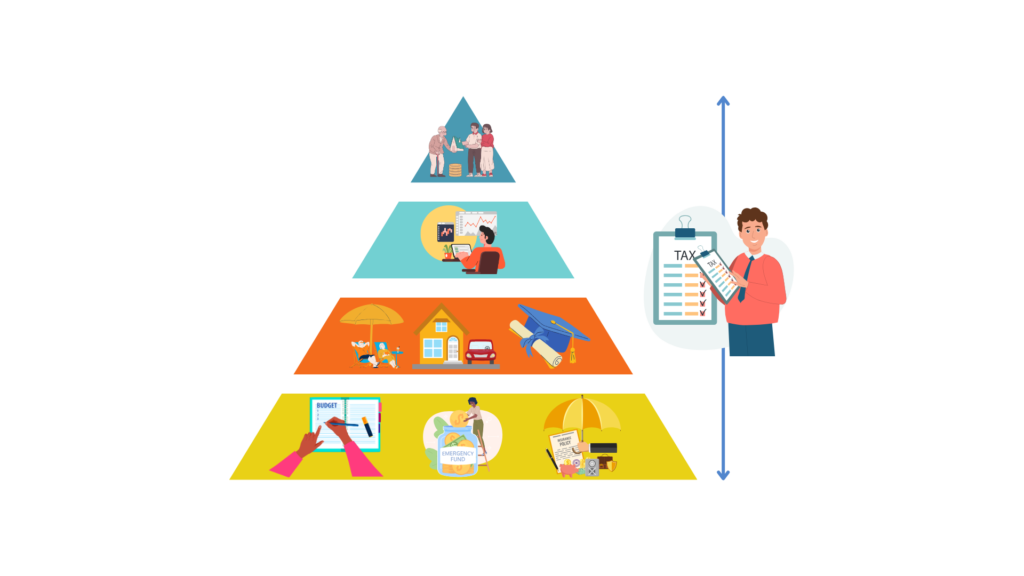
แนวคิดของการวางแผนการเงินที่ดีนั้นนิยมใช้รูปแบบที่ชื่อว่า “สามเหลี่ยมทางการเงิน” หรือ “พีระมิดทางการเงิน” เป็นตัวช่วยในการสร้างแผนไปทีละขั้นตอน แผนการเงินที่ดีต้องเริ่มด้วยรากฐานที่มั่นคงแข็งแรง เปรียบเหมือนรูปทรงสามเหลี่ยมที่มีฐานที่กว้าง และปลายยอดที่เล็กลง ทำให้สามารถตั้งได้อย่างมั่นคง
โดยในชั้นฐานของสามเหลี่ยม จะเป็นเรื่องการจัดการสภาพคล่องทางการเงิน หรือพูดให้เข้าใจง่ายๆ ก็คือ ทำยังไงก็ได้ให้มีรายได้มากกว่ารายจ่าย ถ้าในแต่ละเดือนไม่มีเงินเหลือเก็บเลยก็เป็นสัญญาณอันตรายในชีวิตข้างหน้าแล้ว เราจะต้องหาวิธีแก้ไขโดยด่วน ซึ่งโดยวิธีหลักๆ ก็จะทำได้ 2 แนวทางคือ ลดรายจ่าย หรือไม่ก็ ต้องเพิ่มรายได้
ลำดับต่อมาเป็นเรื่องการป้องกันความเสี่ยงด้วยการเตรียมเงินสำรองฉุกเฉิน และการปิดรอยรั่วทางการเงิน โดยเงินสำรองฉุกเฉินนั้นมีความสำคัญอย่างมาก เพราะจะเป็นเงินที่ช่วยให้เราผ่านช่วงเวลาวิกฤตต่างๆที่เข้ามาโดยไม่ทันตั้งตัวได้ เช่นการตกงานกะทันหัน หรือในช่วงโควิดที่ทำให้ไม่สามารถขายของได้ปกติ คำแนะนำโดยทั่วไปคือ เราควรมีเงินสำรองฉุกเฉินอยู่ที่ประมาณ 3-6 เดือนของค่าใช้จ่ายในแต่ละเดือนของเรา ส่วนการปิดรอยรั่วทางการเงินคือ การป้องกันความเสี่ยงทางการเงินจากเหตุการณ์ไม่คาดคิดที่ส่งผลทางการเงินจำนวนมากๆ ซึ่งเงินสำรองฉุกเฉินที่เตรียมไว้อาจไม่เพียงพอ เช่น การเจ็บป่วยรุนแรง การผ่าตัด อุบัติเหตุใหญ่ ภาวะทุพพลภาพ เป็นต้น ซึ่งเรื่องเหล่านี้หากเกิดขึ้นแล้วจะส่งผลกระทบทางการเงินอย่างใหญ่หลวง บางคนอาจถึงขั้นเป็นหนี้สินก้อนโตเลยทีเดียว โดยเหตุการณ์ปัญหาทางการเงินเหล่านี้สามารถป้องกันได้ด้วยการถ่ายโอนความเสี่ยงไปให้ประกันแทน
เมื่อฐานของแผนการเงินเรามั่นคงแล้ว เราจึงค่อยขยับมาสู่ในส่วนของการวางแผนลงทุนเพื่อเพิ่มมูลค่าให้ทรัพย์สินของเรา และมุ่งหวังที่จะสร้าง Passive Income หรือการให้เงินทำงานเพื่อสร้างรายได้ในระยะยาว ทำให้เราพร้อมสำหรับการเกษียณและสามารถดำรงชีวิตอยู่ได้โดยไม่จำเป็นต้องทำงาน หรือเลือกงานที่อยากทำได้โดยปัจจัยเรื่องค่าตอบแทนที่เป็นตัวเงินจะไม่ได้เป็นส่วนสำคัญอีกต่อไป แต่ในโลกการลงทุนนั้นหากมุ่งหวังผลตอบแทนที่สูงก็มักจะตามมาด้วยความเสี่ยงที่สูงเช่นกัน ซึ่งความรู้เกี่ยวกับการลงทุนนั้นสามารถศึกษาเพิ่มเติมได้ และจำเป็นต้องอาศัยเวลาและประสบการณ์ ให้ใช้หลักของการกระจายความเสี่ยงไปในการลงทุนที่หลากหลาย ไม่ควรใส่เงินทั้งหมดไว้ในทรัพย์สินหรือการลงทุนแบบเดียว ที่สำคัญไม่ควรรีบลงทุนโดยไม่เข้าใจในสิ่งที่ตัวเองลงทุนอยู่
ที่ยอดปลายสุดด้านบนของสามเหลี่ยมก็จะเป็นเรื่องของการแบ่งปัน เป็นการจัดการเพื่อส่งต่อทรัพย์สินไปสู่ลูกหลานหรือคนที่เรารัก หรืออาจจะเป็นสถาบันหรือมูลนิธิต่างๆ ที่เราชื่นชอบ เพื่อประโยชน์ในทรัพย์สินจะได้กระจายไปในวงกว้าง การจะให้ทรัพย์สินมีการกระจายไปตามเจตนารมณ์ของเรานั้น จำเป็นจะต้องมีการวางแผนเรื่องการทำพินัยกรรม ซึ่งนอกจากจะทำให้ทรัพย์สินถูกส่งต่อตามความต้องการแล้ว ยังป้องกันปัญหาเรื่องการทะเลาะเบาะแวงของคนในครอบครัวได้อีกทาง สำหรับบางคนที่มีธุรกิจเป็นของตนเอง การจัดการก็จะยิ่งมีความสำคัญ เพื่อให้ธุรกิจเราจะยังสามารถดำเนินต่อไป สร้างรายได้ให้คนในครอบครัวและทายาทรุ่นหลังได้ แม้ในวันที่เราต้องจากโลกนี้ไปแล้ว
ในทุกขั้นตอนของสามเหลี่ยมทางการเงินตั้งแต่ชั้นล่างสุดจนไปถึงชั้นบนสุดนั้น จะมีเรื่องของการจัดการภาษีเข้ามาเกี่ยวข้องด้วย ดังนั้น ความรู้ในเรื่องของภาษี จะสามารถช่วยให้เราวางแผนในการลดหย่อนภาษีได้อย่างถูกต้องตามกฎหมาย และมีเงินเหลือเพื่อต่อยอดความมั่งคั่งของเราได้อีกทาง
สุดท้าย ถ้าเราทำแผนการเงินแบบกลับหัว เช่น มุ่งเน้นเรื่องการลงทุนมากเกินไปโดยที่รากฐานของเงินสำรองหรือการป้องกันความเสี่ยงยังไม่เรียบร้อยดี ก็มีโอกาสที่แผนการเงินจะพังทลายลงมาได้ เพราะในวันที่เกิดวิกฤตในชีวิตต้องใช้เงินจำนวนมากเกิดขึ้นพร้อมๆกับช่วงเวลาที่พอร์ตการลงทุนกำลังย่ำแย่ ก็จะยิ่งเป็นการซ้ำเติมวิกฤตทางการเงินในชีวิตอย่างน่าเศร้า เหมือนการตั้งสามเหลี่ยมกลับหัว ซึ่งจะไม่สามารถตั้งอยู่ได้หากมีอะไรมากระทบเพียงเล็กน้อยก็พร้อมจะล้มได้ตลอดเวลา
